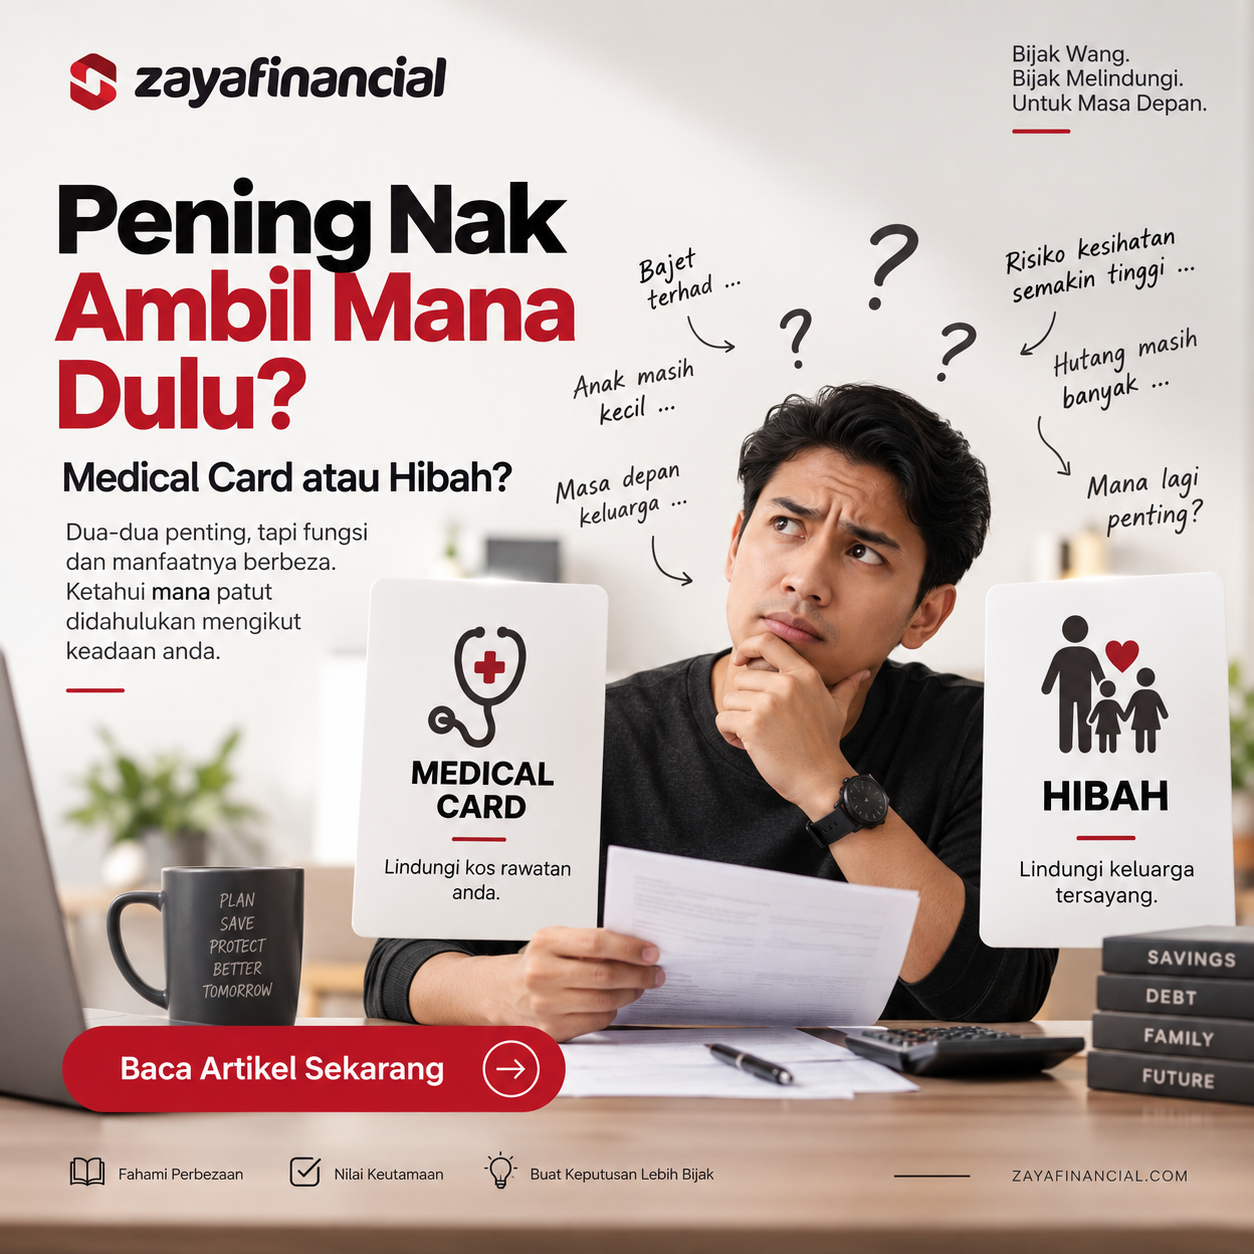
Pening Nak Ambil Mana Dulu: Medical Card atau Hibah?
Pening nak pilih antara Medical Card atau Hibah Takaful? Jika bajet perlindungan masih terhad, anda tidak semestinya perlu mengambil kedua-duanya sekaligus. Yang lebih penting ialah memahami risiko yang ingin dilindungi dan menentukan keutamaan berdasarkan keadaan kewangan serta keluarga anda.
Ramai orang yang baru mula merancang perlindungan akan bertanya:
“Medical Card dulu atau Hibah dulu?”
Soalan ini nampak mudah, tetapi sebenarnya Medical Card dan Hibah Takaful mempunyai fungsi yang berbeza.
Medical Card lebih berkaitan dengan risiko kos rawatan dan kemasukan ke hospital, manakala Hibah Takaful pula lebih kepada menyediakan dana kepada penerima apabila berlaku kematian atau manfaat lain yang dilindungi, bergantung kepada sijil dan pelan.
Jadi, persoalannya bukan semata-mata “mana lebih bagus?”
Persoalannya ialah:
“Risiko mana yang paling besar kepada kewangan saya dan keluarga jika berlaku esok?”
Apa Itu Medical Card?
Medical Card ialah perlindungan yang membantu menanggung perbelanjaan perubatan yang layak, seperti kos kemasukan ke hospital dan rawatan tertentu, tertakluk kepada manfaat, had, terma, syarat dan pengecualian pelan.
Tujuan utamanya bukan sekadar mendapatkan rawatan.
Ia juga membantu mengurangkan risiko simpanan digunakan untuk membayar bil perubatan yang besar.
Contohnya, anda mempunyai simpanan RM20,000.
Jika berlaku kemasukan ke hospital dan kos rawatan yang perlu dibayar adalah besar, anda mungkin terpaksa menggunakan sebahagian besar simpanan tersebut.
Sebab itu Medical Card boleh dilihat sebagai salah satu bentuk perlindungan kewangan terhadap risiko kesihatan.
Ringkasnya:
Medical Card melindungi anda ketika anda sakit dan memerlukan rawatan.
Apa Itu Hibah Takaful?
Hibah Takaful pula mempunyai fungsi yang berbeza. Ia boleh menyediakan manfaat kepada penerima yang dinamakan apabila berlaku peristiwa yang dilindungi, seperti kematian, bergantung kepada struktur sijil dan manfaat pelan.
Tujuan utamanya ialah memastikan keluarga mempunyai sumber kewangan apabila kehilangan pencari nafkah atau orang yang menjadi tempat bergantung.
Contohnya:
Anda mempunyai isteri dan dua orang anak. Setiap bulan anda menanggung:
- Ansuran rumah
- Ansuran kereta
- Perbelanjaan anak
- Bil rumah
- Makanan
- Pendidikan
- Keperluan keluarga
Jika berlaku kematian kepada pencari nafkah, masalah yang timbul bukan sekadar kehilangan seseorang.
Sumber pendapatan keluarga juga mungkin terjejas.
Di sinilah Hibah Takaful boleh memainkan peranan dalam perancangan kewangan keluarga.
Ringkasnya:
Hibah Takaful melindungi keluarga apabila mereka kehilangan orang yang menjadi tempat bergantung.
Jadi, Apa Perbezaan Medical Card dan Hibah?
Cara paling mudah untuk faham ialah:
| Medical Card | Hibah Takaful | |
|---|---|---|
| Risiko utama | Kos rawatan | Kehilangan pencari nafkah |
| Bila diperlukan | Apabila memerlukan rawatan/hospital | Apabila berlaku peristiwa dilindungi seperti kematian |
| Siapa yang dilindungi | Diri sendiri | Keluarga / penerima yang dinamakan |
| Tujuan utama | Mengurangkan beban kos perubatan | Menyediakan dana untuk keluarga |
| Risiko kewangan | Simpanan terhakis kerana bil perubatan | Pendapatan keluarga terjejas |
Kedua-duanya penting, tetapi mereka menyelesaikan masalah yang berbeza.
Medical Card atau Hibah: Mana Patut Ambil Dulu?
Sekarang kita sampai kepada soalan sebenar.
Jawapannya:
Bergantung kepada jurang perlindungan yang paling besar dalam kehidupan anda sekarang. Tidak semua orang mempunyai keadaan kewangan, kesihatan dan tanggungan yang sama.
Mari kita tengok beberapa situasi.
1. Anda Belum Ada Medical Card
Kalau anda langsung tidak mempunyai perlindungan perubatan sendiri, tetapi bergantung kepada simpanan atau perlindungan majikan sahaja, Medical Card mungkin perlu diberi perhatian terlebih dahulu.
Kenapa?
Kerana masalah kesihatan boleh menyebabkan dua perkara berlaku serentak:
Kesihatan terjejas + kewangan terjejas.
Lebih-lebih lagi jika kos rawatan menyebabkan anda terpaksa mengeluarkan simpanan yang dikumpulkan bertahun-tahun.
Jika anda bergantung kepada Medical Card majikan, semak juga apa yang berlaku sekiranya anda berhenti kerja, bertukar majikan atau manfaat tersebut berubah.
2. Anda Ada Medical Card Tetapi Tiada Hibah
Sekarang bayangkan situasi berbeza.
Anda sudah mempunyai Medical Card yang mencukupi.
Tetapi anda:
- sudah berkahwin
- mempunyai anak
- mempunyai hutang rumah
- merupakan pencari nafkah utama
Dalam keadaan ini, jurang terbesar mungkin bukan lagi kos hospital. Jurang terbesar ialah apa yang berlaku kepada keluarga jika pendapatan anda hilang. Jadi Hibah Takaful mungkin perlu diberi keutamaan seterusnya.
3. Anda Sudah Berkahwin dan Mempunyai Anak
Ini keadaan yang biasanya memerlukan perhatian kepada kedua-dua perlindungan.
Medical Card membantu menghadapi risiko kos rawatan.
Hibah Takaful pula membantu menyediakan dana untuk keluarga apabila berlaku kehilangan pencari nafkah, tertakluk kepada manfaat dan terma sijil.
Sebab itu kita tidak patut bertanya:
“Medical Card atau Hibah?”
Tetapi lebih baik bertanya:
“Yang mana satu masih belum ada dalam perlindungan keluarga saya?”
4. Anda Bujang dan Tiada Tanggungan
Keutamaan boleh berbeza.
Kalau anda masih bujang dan tiada orang yang bergantung kepada pendapatan anda, Medical Card mungkin menjadi keutamaan yang lebih jelas, terutama jika anda tidak mempunyai perlindungan perubatan sendiri.
Tetapi itu bukan bermaksud Hibah Takaful langsung tidak diperlukan.
Anda masih mungkin mempunyai:
ibu bapa yang bergantung kepada anda
hutang
komitmen kewangan
tanggungan lain
Jadi keadaan sebenar masih perlu dinilai.
5. Anda Sudah Ada Medical Card Daripada Majikan
Ini antara perkara yang ramai terlepas pandang.
Jangan terus anggap:
“Company dah bagi Medical Card. Jadi aku dah cukup protected.”
Semak dahulu:
- Berapa annual limit?
- Siapa yang dilindungi?
- Apa manfaat yang diberikan?
- Apa yang berlaku apabila berhenti kerja?
Kalau perlindungan tersebut tidak lagi wujud selepas anda meninggalkan pekerjaan, anda mungkin sebenarnya mempunyai jurang perlindungan.
Kalau Bajet Terhad, Jangan Paksa Ambil Semua Sekali Gus
Ini sangat penting.
Perlindungan kewangan bukan pertandingan siapa paling banyak produk.
Kalau bajet anda hanya RM100 sebulan, jangan sampai anda mengambil terlalu banyak perlindungan sehingga contribution tidak mampu dikekalkan.
Lebih baik:
Mula dengan perlindungan yang paling penting dan mampu dikekalkan.
Kemudian tambah perlindungan secara berperingkat apabila kemampuan kewangan meningkat.
Pelan yang bagus tetapi terpaksa dihentikan kerana tidak mampu dibayar akhirnya tidak menyelesaikan masalah.
Jadi Bagaimana Nak Tentukan Keutamaan?
Sebelum membuat keputusan, jawab 5 soalan ini:
01. Kalau saya masuk hospital esok, siapa yang akan bayar?
Adakah anda mempunyai Medical Card?
Atau anda perlu menggunakan simpanan sendiri?
02. Kalau saya tidak boleh bekerja untuk beberapa bulan, berapa lama simpanan saya boleh bertahan?
Ini berkait dengan emergency fund dan cash flow.
Medical Card tidak menggantikan emergency fund.
03. Kalau saya meninggal dunia esok, siapa yang terjejas?
Adakah pasangan dan anak bergantung kepada pendapatan anda?
Adakah terdapat hutang dan komitmen yang masih berjalan?
04. Adakah saya hanya bergantung kepada perlindungan majikan?
Jika ya, semak sejauh mana perlindungan tersebut dan apa yang berlaku apabila pekerjaan berubah.
05. Berapa jumlah yang saya mampu bayar secara konsisten?
Jangan lihat kemampuan bulan ini sahaja.
Fikirkan:
“Boleh tak aku maintain perlindungan ni untuk beberapa tahun akan datang?”
Bukan Pilih Mana Lebih Baik, Tetapi Mana Lebih Mendesak
Medical Card dan Hibah Takaful bukan pengganti antara satu sama lain.
Medical Card membantu menghadapi risiko kos rawatan dan hospital.
Hibah Takaful pula membantu keluarga menghadapi risiko kehilangan pencari nafkah, bergantung kepada manfaat dan terma sijil.
Jadi kalau anda bertanya:
“Medical Card atau Hibah, mana patut saya ambil dulu?”
Jawapan yang lebih tepat ialah:
Lihat dahulu risiko mana yang paling besar dan jurang perlindungan mana yang paling kritikal dalam kehidupan anda sekarang.
Dan kalau bajet masih terhad, mulakan dengan yang paling penting dan mampu dikekalkan.
Perlindungan kewangan yang baik bukan tentang mempunyai sebanyak mungkin produk.
Ia tentang melindungi perkara yang paling penting, pada masa yang tepat, dengan jumlah yang mampu kita kekalkan.
Masih Tak Pasti Nak Mulakan Dengan Mana?
Kalau anda masih pening nak tentukan Medical Card atau Hibah Takaful, jangan terus ambil produk hanya kerana orang kata ia penting.
Mulakan dengan melihat keadaan anda sendiri:
- Kesihatan.
- Keluarga.
- Pendapatan.
- Hutang.
- Simpanan.
- Perlindungan sedia ada.
- Dan kemampuan bulanan.
Zaya Financial boleh bantu anda melihat keutamaan perlindungan berdasarkan keadaan kewangan. Kami bantu anda buat quotation PERCUMA dan advice mana keperluan terbaik mengikut budget yang di tetapkan.
Bijak Wang. Bijak Melindungi.
Mahu dapatkan Medical Kad? KLIK SINI
Mahu dapatkan Hibah Takaful? KLIK SINI
Nota: Nasihat ini adalah mengikut pengalaman kami mengurus beratus pelanggan mengurus kewangan.